За производители, които планират да произвеждаткухи бетонни блокове, разбирането на действителната цена на единица е от съществено значение за определяне на цените на продуктите, оценка на оперативните разходи и планиране на нов проект за производство на блокове.
Производствената цена на кух бетонен блок не се определя само от цимента и инертните материали. Трудът, електричеството, инвестициите в оборудване, поддръжката и ефективността на производството допринасят за общата цена на производствената линия за бетонни блокове. Следователно практическата оценка на разходите трябва да вземе предвид целия производствен процес, вместо да се фокусира върху един разход.
Типичните производствени разходи за кух бетонен блок могат да бъдат разделени на няколко основни категории:
* Цимент и инертни материали
* Труд
* Електричество и консумация на енергия
* Инвестиция в машина за производство на блокове и производствена линия
* Поддръжка на оборудването и свързаните с него оперативни разходи
Делът на всеки разход варира в зависимост от цените на суровините, спецификациите на блока, дизайна на микса, производствения обем, местните разходи за труд и нивото на автоматизация, използвано в завода.
Сред тези фактори материалите и трудът често са основни оперативни разходи. Въпреки това, тъй като блоковите инсталации стават все по-автоматизирани, изискванията за труд и производствената ефективност могат да се променят значително.
Циментът действа като основно свързващо вещество при производството на бетонни блокове, докато пясък, каменен прах, натрошен камък и други агрегати образуват основното тяло на блока.
Цената на материала за кух бетонен блок зависи от няколко променливи, включително местни цени на материалите, размери на продукта, пропорции на смесване и необходимата степен на якост. В резултат на това изчисляването на разходите за материали въз основа единствено на цената на цимента или инертните материали не дава точна картина на действителните производствени разходи.
Основното изчисление може да се изрази като: Материални разходи за единица = Потребление на цимент × Цена на цимент + Общо потребление × Обща цена + Разходи за други материали
Подходящият дизайн на сместа може да помогне на производителите да постигнат необходимата здравина на блока и стабилност на размерите, като същевременно контролират потреблението на материал.
За производствена линия за бетонни блокове последователното дозиране и разпределение на материала също са важни, тъй като вариациите в сместа могат да повлияят както на качеството на продукта, така и на стабилността на производството.
Трудът е друг важен компонент на разходите за производство на кухи бетонни блокове.
При конвенционалните производствени операции работниците могат да участват в подаване на суровини, работа с машини, обработка на палети, прехвърляне на продукти, подреждане, обработка на готови продукти и управление на производството.
С нарастването на производствените обеми разходите за труд могат да окажат пряко влияние върху оперативните разходи. На пазари, където разходите за труд растат или е трудно да се наемат квалифицирани оператори, простото добавяне на повече работници не винаги е ефективен начин за увеличаване на производствения капацитет.
Това е една от причините, поради които модерните заводи за производство на блокове поставят по-голям акцент върху автоматизацията.
Електричеството е друг разход, който трябва да бъде включен при изчисляване на производствените разходи за бетонни блокове.
Типична автоматизирана линия за производство на блокове консумира електроенергия на няколко етапа, включително смесване, подаване на материал, формоване на блокове, транспортиране и подреждане. Действителната консумация на енергия зависи от конфигурацията на оборудването и условията на работа.
Ефективното управление на енергията не е просто избор на оборудване с най-ниска номинална мощност. Ефективността на производството също има значение.
Когато отделните процеси работят по координиран начин, производствената линия може да намали ненужното време на престой и да подобри използването на оборудването. Следователно стабилната автоматична машина за производство на блокове и добре координираната производствена система могат да допринесат за по-ефективна цялостна работа.
За завод за производство на блокове оборудването обикновено е една от основните първоначални капиталови инвестиции.
Разходите за машина за производство на бетонни блокове или пълна линия за производство на бетонни блокове може да бъдат придружени от монтаж и въвеждане в експлоатация, инфраструктура на завода, форми, поддръжка и амортизация на оборудването.
Следователно, когато оценяват оборудването за производство на блокове, производителите трябва да вземат предвид нещо повече от първоначалната покупка на оборудване. Съответните фактори включват:
* Производствена цена на единица
* Реална производствена ефективност
* Ниво на автоматизация
* Постоянно качество на продукта
* Срок на експлоатация на оборудването
* Изисквания за поддръжка
* Изисквания към труда
* Потенциал за бъдещо разширяване на производството
Силно автоматизирана машина за производство на блокове може да изисква по-висока първоначална инвестиция, но нейната способност да намалява повтарящата се ръчна работа, да подобрява непрекъснатостта на производството и да поддържа постоянно качество на продукта може да повлияе на цялостната оперативна икономика на завода.
Автоматизацията може да промени начина, по който се използва труд в производствената линия на бетонни блокове.
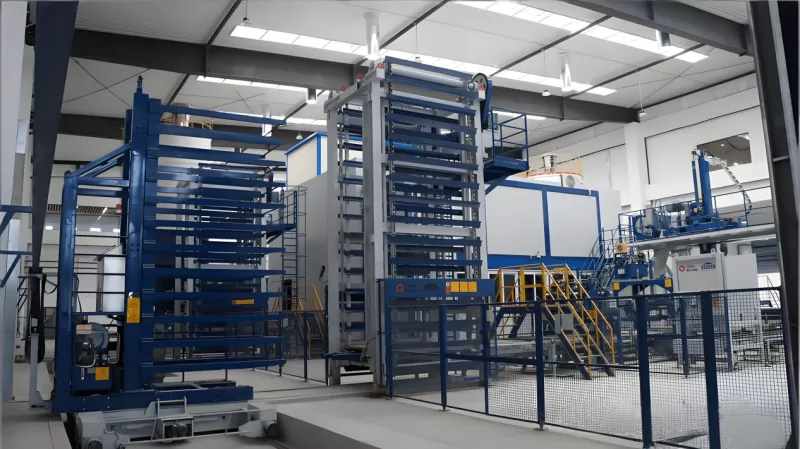
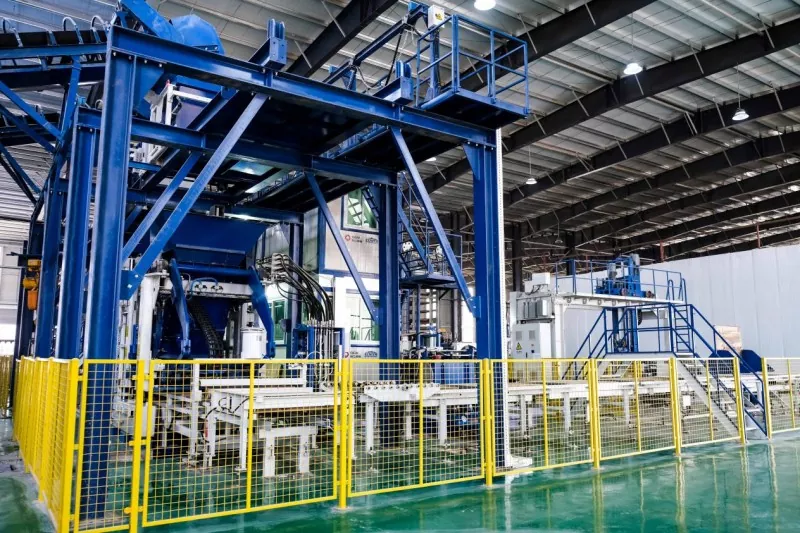
Вместо да разчита в голяма степен на ръчни операции, автоматизирана система може да координира процеси като смесване на суровини, подаване на бетон, формоване на блокове, транспортиране на продукта и подреждане. Това позволява производството да работи по по-непрекъснат и контролиран начин.
Въздействието става по-значимо с увеличаване на обема на производството. С по-високо ниво на автоматизация може да са необходими по-малко работници за повтарящи се производствени задачи, което позволява на персонала да се съсредоточи повече върху работата на оборудването, контрола на качеството и управлението на производството.
За производителите, работещи на по-високи нива на изход, това може да се превърне във важен фактор при изчисляване на цената на блок.
При планиране на aкух бетонен блокпроизводствен проект, икономиката на производството трябва да бъде оценена за цялата операция.
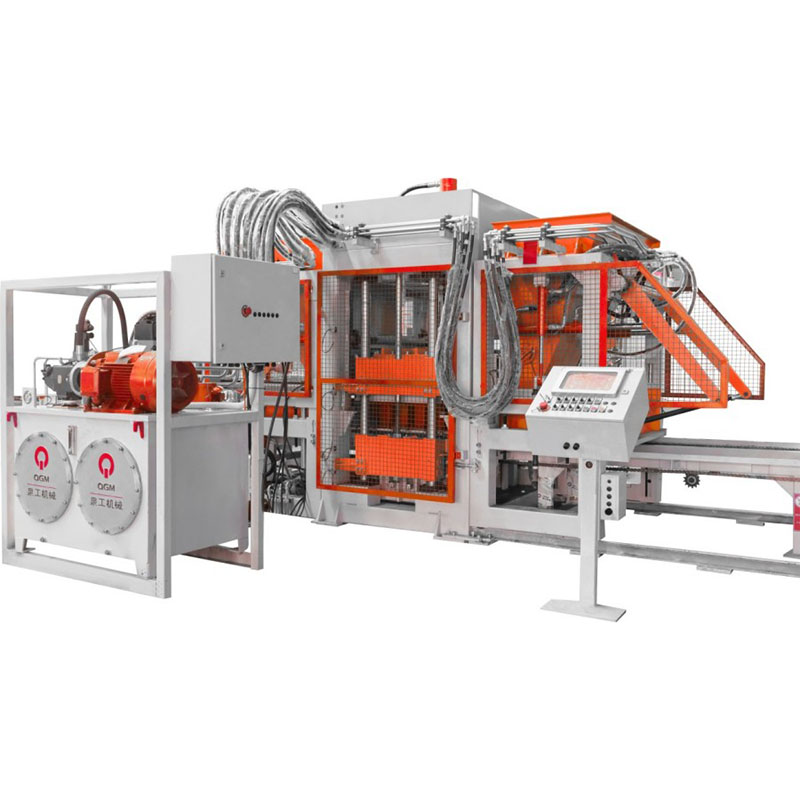
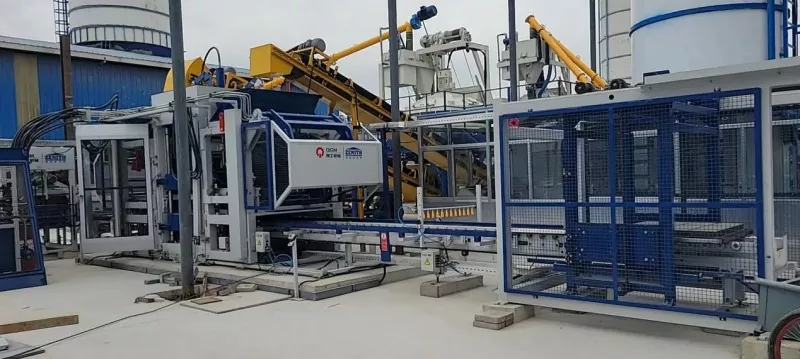
△ Автоматични машини за производство на блокове QGM за кухи бетонни блокове
Едно практическо изчисление може да включва: Инвестиция в оборудване + Разходи за материали + Разходи за труд + Разходи за електроенергия + Разходи за поддръжка = Общи производствени разходи
След това производителите могат да комбинират тази цифра с дневното производство, продажната цена на продукта, използването на оборудването и търсенето на пазара, за да оценят очаквания период на възстановяване на инвестициите.
Следователно правилната линия за производство на бетонни блокове трябва да отговаря на действителните производствени изисквания на производителя, продуктовата гама, наличния труд, материалните условия и очаквания оперативен мащаб.
Производствената цена на кух бетонен блок е резултат от множество взаимосвързани фактори, а не от един разход.
Циментът и инертните материали остават основни за производствения процес, докато трудът, електричеството, поддръжката на оборудването и ефективността на производството също влияят върху крайната цена. Тъй като производството става все по-автоматизирано, връзката между конфигурацията на оборудването, изискванията за труд, непрекъснатостта на производството и единичните разходи става все по-важна.
За производителите, които планират нов завод за блокове или модернизират съществуващо съоръжение, правилно конфигурирана автоматична машина за производство на блокове и координирана линия за производство на бетонни блокове могат да помогнат за намаляване на повтарящите се ръчни операции, да подобрят използването на оборудването и да поддържат по-стабилно производство.
QGM предоставя автоматизирани и интелигентни решения за производство на блокове за различни производствени изисквания, като помага на производителите на бетонови продукти да подобрят организацията на производството и да управляват по-ефективно оперативните разходи.
Основните разходи включват цимент и инертни материали, труд, електроенергия, инвестиции в оборудване, поддръжка и други разходи, свързани с производството.
Разходите за материали могат да бъдат изчислени въз основа на потреблението на цимент, потреблението на инертни материали, съответните им цени и всякакви допълнителни разходи за материали.
Автоматизацията може да намали необходимостта от повтарящи се ръчни операции и да подобри непрекъснатостта на производството. Неговият ефект върху общите разходи зависи от обема на производството, конфигурацията на оборудването, разходите за труд и условията на работа.
Основните съображения включват ефективност на производството, ниво на автоматизация, последователност на качеството на продукта, изисквания за поддръжка, експлоатационен живот на оборудването, изисквания за труд и бъдещо разширяване на производството.
Практическата оценка трябва да комбинира инвестиции в оборудване, разходи за материали, труд, електроенергия и поддръжка, заедно с производствения обем, продажната цена на продукта, използването на оборудването и пазарното търсене.